SezCar’daki dostlarım, hepinize merhaba. Türkiye’de elektrikli araç (EV) ekosistemi her geçen gün büyüyor, yollardaki model çeşitliliği artıyor. Ancak geleneksel içten yanmalı araçlardan farklı bir dünyaya adım attığımızı, sadece şarj istasyonuna yanaşırken veya menzil hesabı yaparken değil, kaza ve sigorta süreçlerinde de acı tecrübelerle öğreniyoruz. Özellikle 1.500.000 TL ile 3.500.000 TL arasındaki fiyat aralığında seyreden popüler elektrikli modelleri tercih eden sürücülerin kafasındaki en büyük soru işaretlerinden biri şu: Ya altını vurur da bataryaya zarar verirsem? Sigorta bunu karşılar mı, yoksa araç doğrudan pert mi olur?
Elektrikli Araç Dünyasında Sigorta Gerçekleri
Türkiye’de elektrikli araç kullanmak, içten yanmalı modellere kıyasla hem heyecan verici hem de bazı alışkanlıkların kökten değişmesini gerektiren bir süreç. Şarj ağı altyapısının gelişmesi, istasyon sayılarının artması ve kWh başına ödenen maliyetlerin enflasyonist ortamda değişkenlik göstermesi, kullanıcıların bütçe yönetimini doğrudan etkiliyor. Kış aylarında yaşanan menzil düşüşleri, batarya yönetim sistemlerinin (BMS) daha yoğun çalışmasına neden olurken, trafikteki riskler de bu döneme denk geldiğinde sigorta poliçelerinin önemi bir kat daha artıyor. ÖTV ve MTV gibi vergisel avantajlar araç alımında yüzümüzü güldürse de, olası bir hasar anında karşılaşılan masraflar, doğru kasko poliçesinin hayati önem taşıdığını net bir şekilde gösteriyor.
Batarya Teknolojisi ve Hasar Hassasiyeti
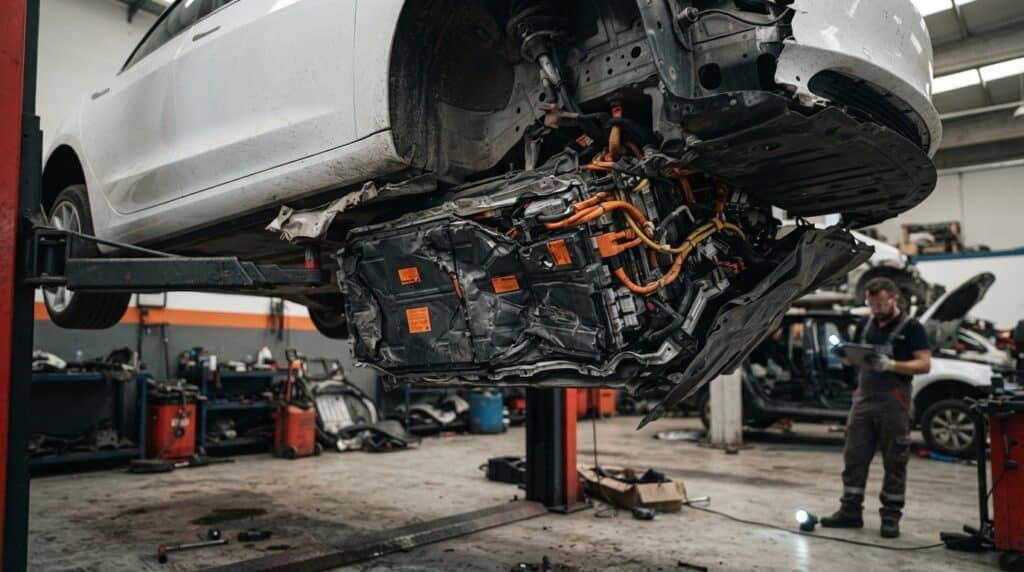
Elektrikli araçların kalbi, şasi altına entegre edilen yüksek voltajlı lityum-iyon batarya paketleridir. Bu paketler, hem aracın ağırlık merkezini optimize ederek yol tutuşunu artırır hem de çarpışma anında korunması gereken en kritik bileşendir. Lityum-iyon piller, dışarıdan gelen darbelere karşı zırhlı muhafazalarla korunsa de, özellikle kasislerden sert geçişler, kaldırıma sürtme veya aracın alt kısmının taşlara çarpılması gibi durumlarda risk altındadır. Türkiye’nin bozuk yolları, çukurları ve plansız hız kesicileri, elektrikli araç sahiplerinin korkulu rüyası haline gelmiştir. Bataryanın aldığı küçük bir darbe bile, üretici standartları gereği komple modül veya batarya değişimi gerektirebilir.
Toplam Hasar (Pert) ve Batarya Maliyeti
Geleneksel araçlarda pert kararı, aracın piyasa değeri ile onarım masrafının kıyaslanmasıyla verilir. Genellikle masraf, araç değerinin yüzde 60-70’ini bulduğunda sigorta şirketleri aracı pert (toplam hasar) olarak değerlendirir. Elektrikli araçlarda ise bu denklem tamamen batarya maliyeti üzerine kuruludur. Çünkü güncel bir elektrikli aracın batarya maliyeti, aracın toplam anahtar teslim fiyatının yüzde 40’ı ile yüzde 60’ı arasında değişebilir. Alt tabandan alınan şiddetli bir darbe, bataryanın termal yönetim sistemini veya hücrelerini zedelediğinde, yetkili servis onarım yerine doğrudan komple batarya değişimi talep edecektir. Bu durum, ufak görünen bir kazada dahi onarım maliyetinin aracın rayiç bedeline yaklaşmasına veya geçmesine neden olur.
Doğru Kasko Poliçesi Nasıl Seçilmeli?
Standart kasko poliçeleri, içten yanmalı araçların mekanik ve kaporta masraflarını karşılamak üzere tasarlanmıştır. Ancak elektrikli araç sigortası, özel teminatlar içermelidir. Kasko yaptırırken sigorta şirketine mutlaka aracın batarya durumunu, şarj kablolarının çalınması veya zarar görmesini ve ev tipi (AC) şarj cihazlarının sigorta kapsamında olup olmadığını sormalısınız. Bazı sigorta şirketleri, batarya hasarlarını “üretici hatası” veya “kullanıcı kusuru” olarak ayrıştırarak ödemeden kaçınmaya çalışabilir. Bu nedenle poliçe genel şartlarında yüksek voltajlı bataryanın kaza, darbe ve hatta sel gibi doğal afetler sonucu göreceği zararların tam olarak teminat altına alındığından emin olmalısınız.
Kış Şartları, Şarj Ağı ve Risk Yönetimi
Kış aylarında Türkiye genelinde düşen sıcaklıklar, batarya kimyasal reaksiyonlarını yavaşlatır ve menzili olumsuz etkiler. Sürücüler, şarj istasyonu bulma stresiyle daha dikkati dağılmış sürüşler gerçekleştirebilir. Karla kaplı yollarda gizlenen çukurlar, altı alçak elektrikli araçlar için büyük tehlike arz eder. Şarj ağı üzerinde istasyon ararken, kötü zeminli tesislerde manevra yaparken yapılan ufak kazalar bile batarya muhafazasını çizebilir. Bu dönemde kasko poliçenizin yol yardım hizmetlerinin, elektrikli araç kurtarma konusunda deneyimli çekicileri kapsayıp kapsamadığını mutlaka kontrol etmelisiniz. Yanlış çekici kullanımı, bataryada kısa devreye ve dolayısıyla yangına yol açabilir.
Yetkili Servis ve Ekspertiz Süreçleri
Elektrikli araç kazalarından sonra ekspertiz süreci, geleneksel araçlardan çok farklı işler. Her kaporta ustası veya bağımsız ekspertiz, yüksek voltajlı sistemlere müdahale edemez. Aracın güvenli bir şekilde kapatılması (de-energization) ve batarya sağlığının (SoH – State of Health) raporlanması için mutlaka markanın yetkili servisine çekilmesi gerekir. Eksperlerin elektrikli araç batarya teknolojisi konusunda yeterli bilgiye sahip olmaması, hasar raporlarının yanlış hazırlanmasına ve hak kayıplarına neden olabilir. Bu yüzden sigorta şirketinizin anlaşmalı olduğu servis ağının elektrikli araç sertifikasına sahip olduğundan emin olun.
Piyasa Değeri ve Rayiç Bedel Tartışmaları
Pert kararı verilen bir elektrikli araçta, sigorta şirketinin ödeyeceği tazminat, aracın kaza anındaki güncel rayiç piyasa değeridir. Türkiye’deki dinamik otomobil piyasasında, ikinci el EV fiyatları döviz kuru, ÖTV matrah güncellemeleri ve sıfır araç kampanyaları nedeniyle hızlı dalgalanmalar gösterir. Sigorta şirketlerinin teklif ettiği rayiç bedel, piyasadaki gerçek alış fiyatının altında kalabilir. Bu durum, aracınız pert olduğunda aynı özelliklerde yeni bir elektrikli araç alamamanıza yol açabilir. Poliçenizi yenilerken “Rayiç Bedel Koruma” veya “Anahtar Teslim Teminatı” gibi ek maddelerin ekletilmesi, bu mağduriyetin önüne geçecektir.
Sigorta Şirketiyle Yaşanan Uyuşmazlıklar
Bataryanın zarar gördüğü ancak sigorta şirketinin “onarılabilir” diyerek kısmi onarımta ısrar ettiği durumlarda büyük hukuki uyuşmazlıklar çıkabilmektedir. Üretici markalar, güvenlik nedeniyle batarya paketlerinin açılarak hücre bazında onarımına genellikle izin vermez; komple paket değişimi şart koşarlar. Sigorta şirketi ise maliyeti düşürmek adına dışarıda tamir ettirme veya yan sanayi parça kullanma baskısı yapabilir. Bu gibi durumlarda Sigorta Tahkim Komisyonu’na başvurmak, bağımsız bilirkişi raporu almak ve yasal haklarınızı aramak en doğru yoldur. Güvenliğinizden asla taviz vermeyin.
Geleceğe Bakış: 2026 ve Sonrasında EV Sigortacılığı
2026 yılı itibarıyla Türkiye yollarındaki elektrikli araç sayısı katlanarak artarken, sigorta sektörü de bu değişime ayak uydurmak zorunda kalıyor. Yapay zeka destekli hasar tespit sistemleri, telematik tabanlı (sürüş davranışına göre fiyatlanan) kasko poliçeleri ve batarya sağlığını sürekli izleyen yazılımlar sigortacılıkta standart haline geliyor. Batarya sigortası artık ayrı bir ürün olarak değil, ana kasko paketlerinin vazgeçilmez bir parçası olarak konumlanıyor. Önümüzdeki yıllarda batarya geri dönüşüm tesislerinin yaygınlaşması, hasarlı bataryaların maliyetini düşürecek ve pert oranlarında da denge sağlayacaktır.
Özetle; elektrikli araç sahibi olmak harika bir deneyim olsa da, sigorta poliçenizi hazırlarken sadece prim tutarına değil, batarya teminatına, pert şartlarına ve yol yardım hizmetlerinin kapsamına mutlaka dikkat etmelisiniz. Bilinçli bir tüketici olmak, olası bir kaza anında sizi büyük finansal ve hukuki yüklerden koruyacaktır.
Sıkça sorulan sorular
Elektrikli araçlarda alt vuruşlar sigorta kapsamında mı?
Evet, kasko poliçenizde alt darbe ve çarpma teminatları mevcutsa, alt vuruşlar sigorta tarafından karşılanır.
Batarya hasar görürse araç doğrudan pert mi olur?
Batarya maliyeti yüksek olduğu için ağır darbelerde genellikle pert kararı verilir, ancak hafif hasarlarda uzman incelemesi şarttır.
Standart kasko elektrikli araca yeterli mi?
Hayır, standart kaskolar yüksek voltaj bataryası ve şarj ekipmanları için özel teminatlar içermeyebilir, ek poliçe gerekebilir.
Batarya onarımı mı yoksa değişimi mi tercih edilir?
Üreticiler güvenlik nedeniyle genellikle batarya onarımına izin vermez, komple değişim veya pert süreci uygulanır.
Kış şartlarında yaşanan kazalar sigortayı etkiler mi?
Kış koşulları kazaya sebep olsa da kasko poliçeniz kusur oranına göre zararı karşılar; ancak zincir vb. yasal zorunluluklara dikkat edilmelidir.
Şarj istasyonunda meydana gelen kazalar kaskoya girer mi?
Özel veya kamusal şarj istasyonlarında manevra yaparken oluşan kazalar kasko poliçesinin kapsamına dahildir.
Sigorta rayiç bedeli düşük teklif ederse ne yapılmalı?
Piyasa emsal ilanlarını toplayarak sigorta şirketine itiraz edebilir, çözülmezse Sigorta Tahkim Komisyonu’na başvurabilirsiniz.
Şarj kabloları ve cihazları sigortalanabilir mi?
Evet, taşınabilir şarj kabloları ve ev tipi duvar kutuları (AC) kasko poliçesine ek teminatla eklenebilir.
Eksperler elektrikli araçlardan anlıyor mu?
Her eksper EV konusunda uzman değildir; bu yüzden markanın yetkili servisinde yapılan ekspertiz raporları esastır.
Batarya ömrü azalması sigortadan karşılanır mı?
Hayır, normal kullanım sonucu oluşan kapasite kaybı ve batarya eskimesi sigorta veya kasko kapsamına girmez, üretici garantisindedir.